KLD Monthly Market Review2026年9月24日(臨時) ~2026年9月18日、日本銀行は利上げを決定し、政策金利は1.25%へ~
2026年09月24日
サマリー
2026年9月18日、日本銀行は利上げを決定し、政策金利は1.25%へ
2026年9月16日、米国FOMCも利上げを実施。世界経済はインフレ警戒モードが強まる
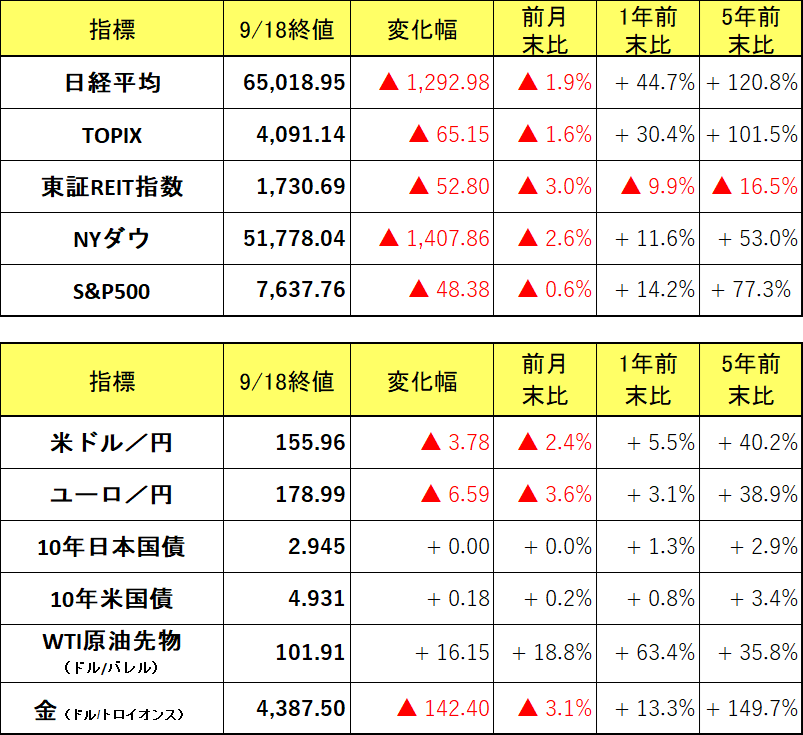
出所:数値・グラフ、コメントはQUICKデータを基にきらぼしライフデザイン証券作成。為替は仲値を記載。金はロンドン市場。国債の変化率は利回りの変化幅を記載。
後述する「本資料に関してご留意いただきたい事項」および「お取引にあたっての手数料等およびリスクについて」を必ずご覧ください。
9月18日、日銀が0.25%の利上げを決定
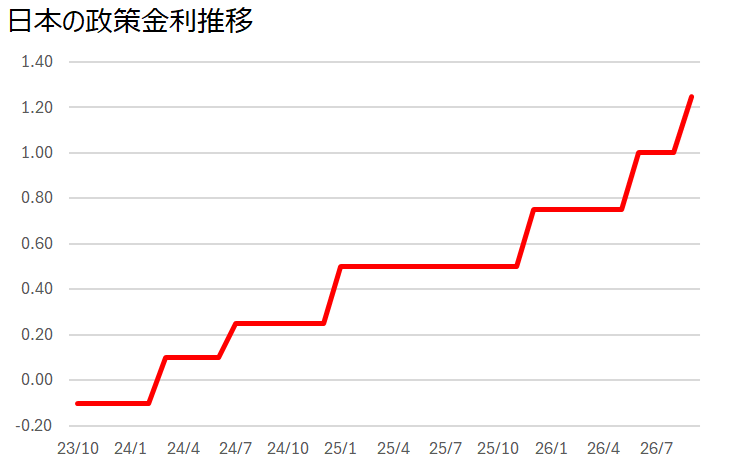
6月政策決定会合に続き、9月も0.25%の利上げで、政策金利は1.25%に
9月18日、日銀は0.25%の利上げを決定し政策金利は1.25%となりました。前回の利上げは6月で、3か月後の追加利上げとなります。2024年3月以降、おおむね半年に1回だった利上げペースを今回は加速したことになります。
公式声明では、「2%の物価安定目標を超えて上振れしていくリスクがある」と記載。併せて「現在の金融環境は緩和的」との見解を再確認し、「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げる」とし、今後の追加利上げを示唆する内容となりました。
同様に記者会見でも日銀植田総裁は、特定の期間を念頭に置いてはいないものの、物価目標を安定的に達成するため、引き続き政策金利を引き上げる方針を語っています。
米国FOMCでも9月に0.25%の利上げを実施
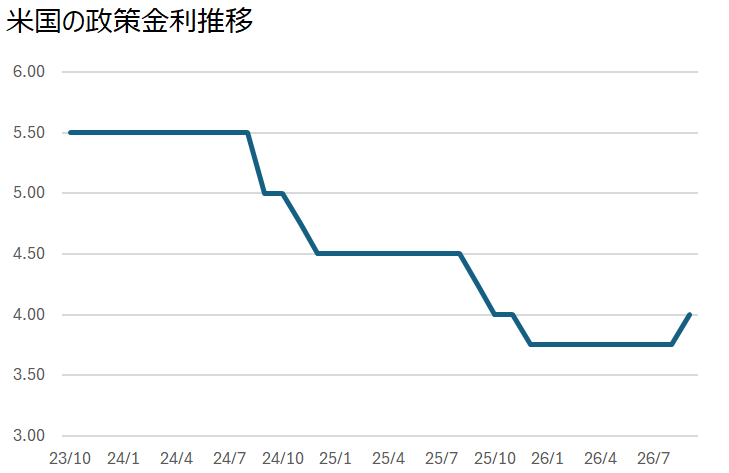
米国では3年2か月ぶり0.25%の利上げで、政策金利は4.00%に
米国においてもFOMCにおいて2日早い9月16日、政策金利を0.25%引き上げることが決定されました。2023年7月以来、3年2カ月ぶりの引き上げです。中東情勢の混迷などでインフレの高止まりが続くと判断し、金融引き締めに踏み切る決定を行いました。
ウォーシュ議長は会見で「インフレ率は高すぎる状態が長期間続いている」と発言。8月のジャクソンホールでも、基調インフレが2%目標を上回る間は「やるべき仕事がある」と利上げを示唆。直近の統計は労働市場の堅調さとインフレ圧力の根強さを示し、市場では利上げ観測が強まっていました。
今後の見通し
日米とも予想通りの結果を株式市場は好感、為替市場は円安で反応
日米の政策金利引き上げを受け、いずれも市場予想通りの決定だったことから、決定直後の市場は株高・円安で反応しました。
一般的に利上げは株式市場にマイナスですが、今回は現状の景気がある程度強いと判断し、インフレ対応を優先する中央銀行の姿勢が安心材料となり、買いが優勢となりました。
9月の中央銀行イベントを大きな波乱なく通過できたことで、それまでの不透明感から流出していた資金が株式市場に戻ることが想定され、当面は積極的な買い戻し相場が期待できるでしょう。
総じてみると、日本はインフレ・円安対応として利上げペースを加速、米国はトランプ大統領の圧力に負けずFRBの独立性を示したという形で、いずれも好感されたと考えられます。
世界経済はインフレ警戒モードが強まる
世界経済全体ではインフレに対する警戒モードが強まっており、日米ともに12月に再度利上げする可能性が意識されています。今後は物価関連指標の結果次第で、相場が一喜一憂する展開が想定されます。また、日米とも金利上昇に歯止めがかかるかも重要な焦点となるでしょう。
また、11月には米国で中間選挙を控えます。利下げを求めるトランプ大統領とFRBとの関係にも注目が集まります。中央銀行の独立性に疑義が生じるとマーケットには悪材料となる可能性があります。
一方で、日米ともに企業業績の好調が継続しています。日米の中央銀行が適切な範囲でインフレを抑え込むことに成功すれば、年末に向けて株式市場の一段高につながることが期待できます。
為替市場については、日米ともに利上げしたことで今回の政策決定会合は決定的な材料とはなりませんでした。当面は円安へ進む市場に対して、介入への警戒感が意識される神経質な展開が想定されます。
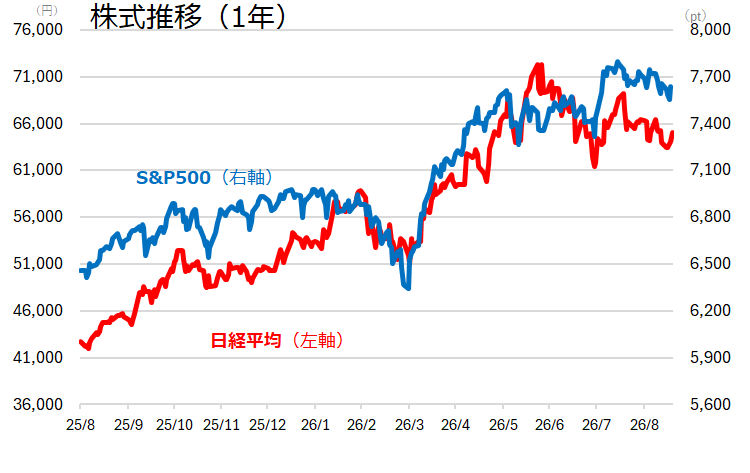
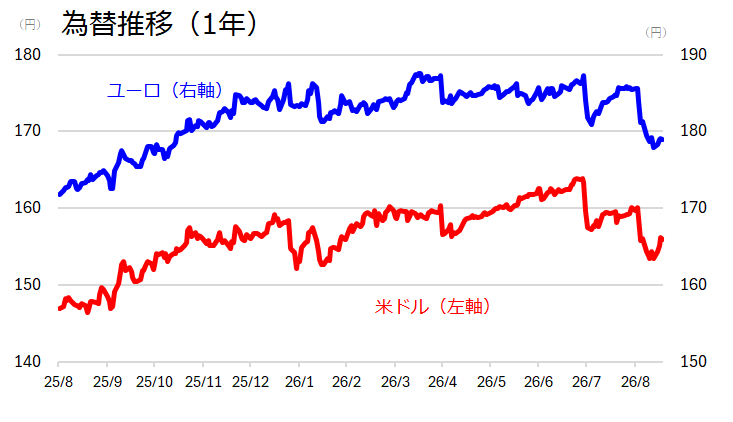
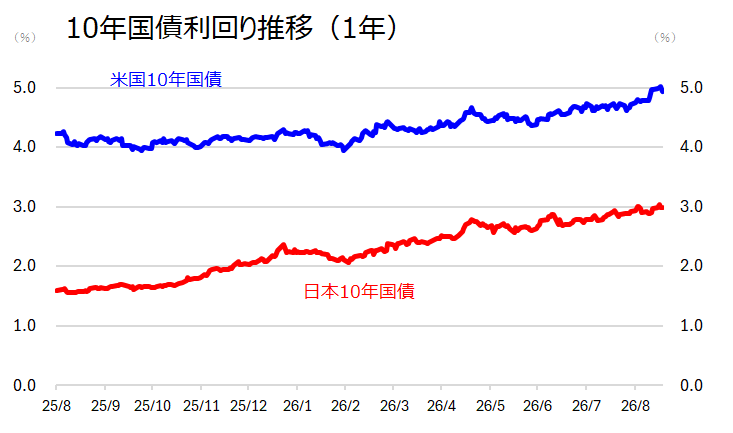
出所:数値・グラフ、コメントはQUICKデータを基にきらぼしライフデザイン証券作成。金価格はロンドン市場の価格(ドル/トロイオンス)
後述する「本資料に関してご留意いただきたい事項」および「お取引にあたっての手数料等およびリスクについて」を必ずご覧ください。
本資料に関してご留意いただきたい事項
●本資料は、投資環境に関する参考情報の提供を目的としてきらぼしライフデザイン証券が作成したご参考資料です。個別商品の勧誘を目的としたものではありません。
●本資料は市場全般の推奨や証券市場等の動向の上昇または下落を示唆するものではありません。当資料は信頼できると考えられる情報に基づいて作成しておりますが、情報の正確性、完全性を保証するものではありません。また、きらぼしライフデザイン証券の許諾なしに本資料の一部あるいは全部を転載することを禁止します。
●本資料の記載事項は当資料作成時またはそれ以前のものであり、事前の連絡なしに変更されることがあります。
●本資料中のいかなる内容も将来の運用成果または投資収益を示唆ないし保証するものではありません。投資に関する決定は、お客さまご自身でご判断されるようお願いいたします。
●日経平均株価および日経平均ボラティリティー・インデックスは日本経済新聞社の著作物です。
●TOPIX指数値及び東証リート指数に係る標章又は商標は、株式会社JPX総研又は株式会社JPX総研の関連会社の知的財産です。
●NYダウおよびSP500指数に関する著作権や商標などのすべての権利は、S&Pダウ・ジョーンズ・インデックス社に帰属します。
お取引にあたっての手数料等およびリスクについて
手数料等およびリスクについて
●株式等の売買等にあたっては、国内委託取引を行なう場合、約定代金に対して最大1.2100%(但し、最低2,750 円)の委託手数料(税込)が必要となります。また、外国株式等の外国取引にあたっては約定代金に対して最大1.430%の国内取次手数料(税込)に加え、現地情勢等に応じて決定される現地手数料および税金等が必要となります。
●株式等の売買等にあたっては、価格等の変動(裏付け資産の価格や収益力の変動を含みます)による損失が生じるおそれがあります。また、外国株式等の売買等にあたっては価格変動のほかに為替相場の変動等による損失が生じるおそれがあります。
●債券を募集・売出し等により、又は当社との相対取引により売買する場合は、その対価(購入対価・売却対価)のみを受払いいただきます。円貨建て債券は、金利水準の変動等により価格が上下し、損失が生じるおそれがあります。外貨建て債券は、金利水準の変動に加え、為替相場の変動等により損失が生じるおそれがあります。また、債券の発行者または元利金の支払いを保証する者の財務状況等の変化、およびそれらに関する外部評価の変化等により、損失が生じるおそれがあります。
●投資信託のご購入、換金にあたっては各種手数料[購入時手数料(申込金額の最大3.30%(税込))+信託報酬(純資産総額に対して最大年率2.42%(税込))+信託財産留保額(換金時の基準価額の最大0.50%)]等がかかります。また、これらの手数料等とは別に監査報酬、有価証券売買手数料などのその他費用等(運用状況等により変動しますので、事前に料率、上限額を示すことができません。)を毎年、信託財産を通じてご負担いただきます。お客さまにご負担いただく手数料等はこれらを合算した金額となります。
●投資信託の基準価額は、組入有価証券(国内外の株式・債券・不動産投資信託等)などの値動きに連動し運用実績により基準価額が変動するため、お受取り金額が投資元本を割り込むリスクがあります。主なリスクとしては、価格変動リスク・為替変動リスク・信用リスク・その他のリスクなどがあります。
ご投資にあたっての留意点
●商品毎に手数料等およびリスクは異なりますので、上場有価証券等書面、契約締結前交付書面、目論見書、等をよくお読みください。