KLD Monthly Market Review2026年10月1日 ~2026年9月、インフレ抑制姿勢を打ち出した日米の政策金利引き上げを市場は好感~
2026年10月01日
今月のサマリー
2026年9月、インフレ抑制姿勢を打ち出した日米の政策金利引き上げを市場は好感
2026年10月、日米2カ月連続の利上げはあるか?11月には米国中間選挙も
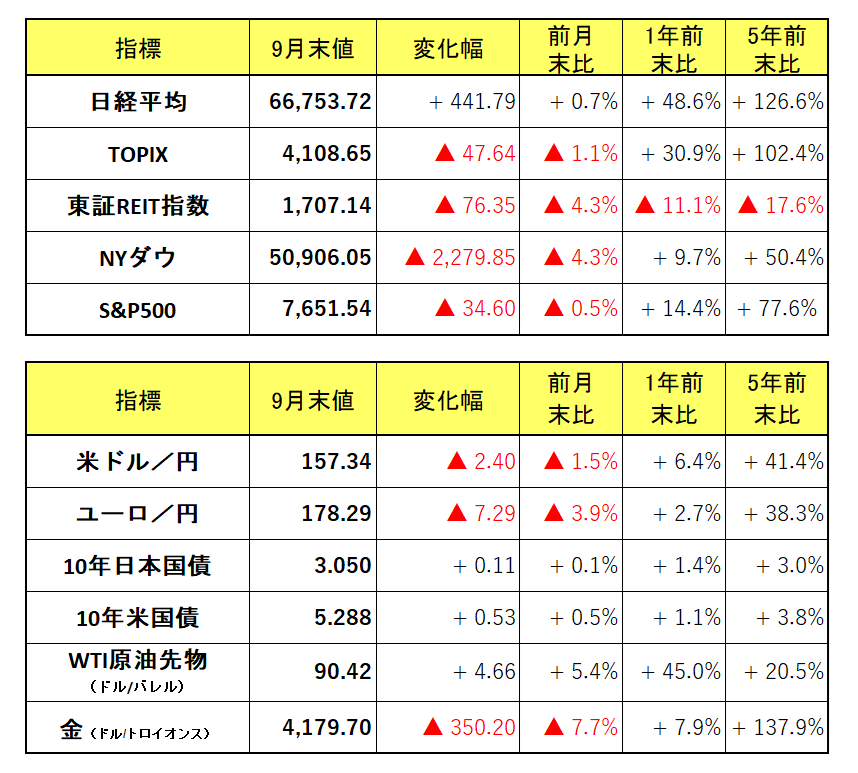
出所:数値・グラフ、コメントはQUICKデータを基にきらぼしライフデザイン証券作成。為替は仲値を記載。金はロンドン市場。国債の変化率は利回りの変化幅を記載。
後述する「本資料に関してご留意いただきたい事項」および「お取引にあたっての手数料等およびリスクについて」を必ずご覧ください。
9月の株式市場
インフレ抑制姿勢を打ち出した日米の中央銀行による利上げを市場は好感。
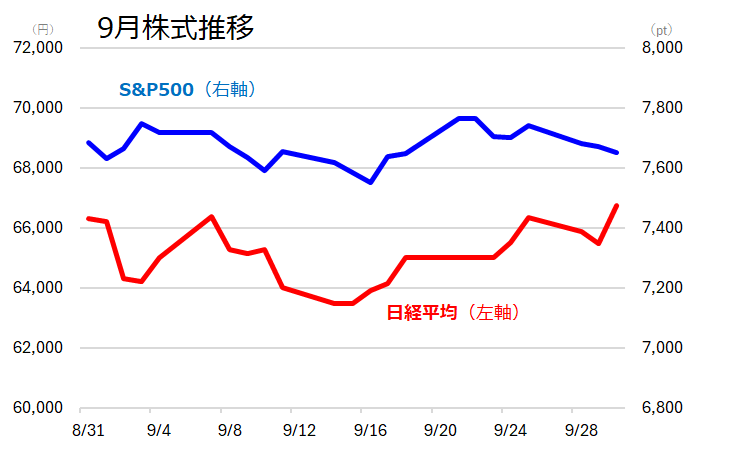
9月の日米株式市場は、両国中央銀行の金融政策判断が最大の焦点となった月でした。
米国では、イラン紛争の解決のめどが立たず原油相場が高止まりを続けるなか、トランプ大統領からの圧力に直面しながらも、インフレ対策を重視するためFOMCで0.25%の利上げが決定しました。FRBの毅然とした物価抑制姿勢が市場に安心感を与え、株式市場は上昇して反応しました。10月のNYダウは、前月比▲4.3%の50,906ドル、S&P500は前月比▲0.5%の7,651ポイントで引けました。
日本市場においても、月前半こそ日米の利上げ観測に伴う不透明感から軟調な展開となりましたが、市場の予想どおり日銀金融政策決定会合で0.25%の利上げが決まると、不透明感の解消から買い戻される展開となりました。結果、日経平均株価は前月比+0.7%の66,753円で9月を終えました。
9月の金利・為替市場
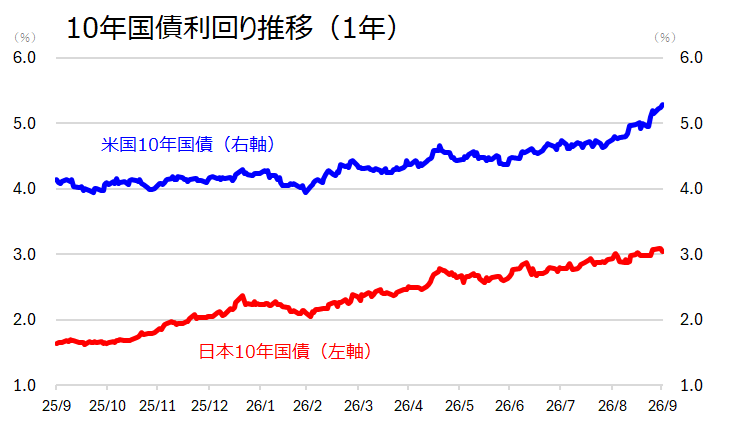
長期金利の上昇が継続。米国10年債は5%超。日本10年債は3%超。
債券市場では、日米ともに長期金利が水準を大きく切り上げました。米国では根強いインフレ懸念から債券売りが先行し、米10年債金利は5%を超えて推移。日本市場においても日銀の利上げペースの加速を織り込む形で金利が上昇、10年債利回りは3%を超える水準まで到達しました。
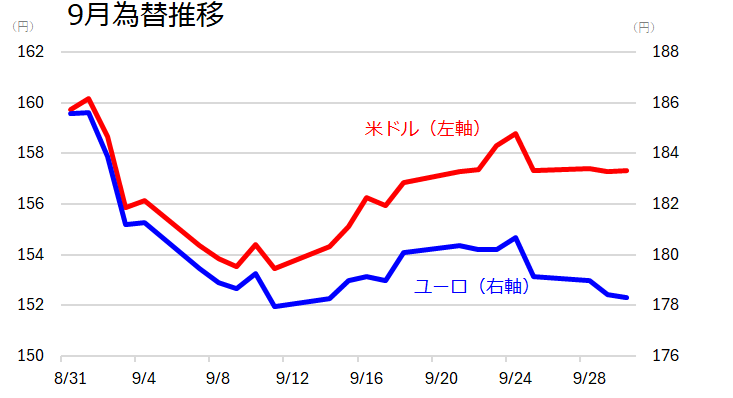
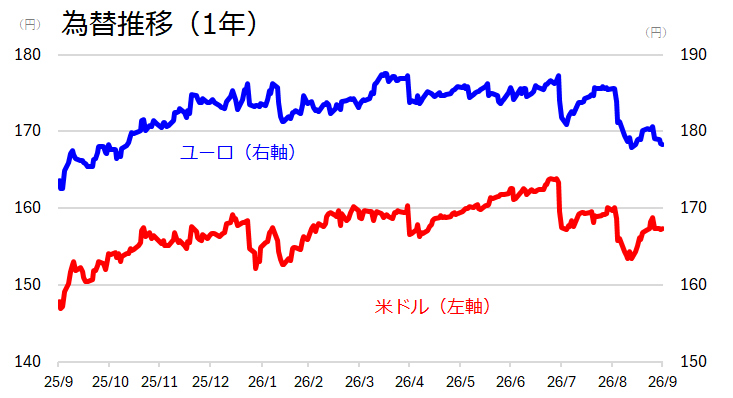
一方、為替市場では日銀の利上げでいったん材料出尽くしとの反応を見せ、円安が進行。政府・日銀による為替介入への警戒感が残るなか、神経質な展開が継続しています。
10月の見通し
日米2カ月連続の利上げはあるか?11月には米国中間選挙も
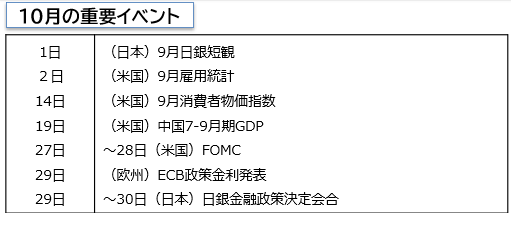
10月の焦点は日米政策金利の2カ月連続での利上げがあるのかどうかでしょう。さらに11月には米国の中間選挙があることから、不透明感の高い市場環境となります。
株式市場においては強弱材料が拮抗しています。長期化するイラン紛争を背景にエネルギー価格が高止まりを続けており、根強いインフレ圧力がFRBの金融引き締めを長期化させる懸念があります。
インフレ動向を示す経済指標に注目が集まりますが、現時点で可能性は低いと考えられるものの、仮にFRBが2カ月連続の利上げに動く場合、引き上げペースの早さに市場が動揺する可能性があります。
一方で、米国の雇用動向は堅調であり、本格化する主要企業の四半期決算も底堅い業績を示すと予想されます。堅調なファンダメンタルズは株式市場を下支えする要因として機能することが期待できます。
ただし、11月には米国の中間選挙があります。月前半は堅調な企業業績を支えに底堅く推移することが期待できますが、後半は米国中間選挙を前に政策の先行き不透明感が意識され、上値の重い展開となる可能性があります。これらの相場展開には日本市場も大きく影響を受けるでしょう。
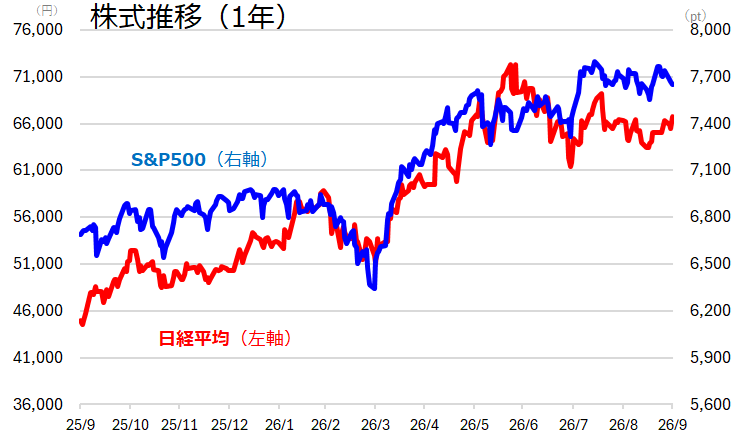
出所:数値・グラフ、コメントはQUICKデータを基にきらぼしライフデザイン証券作成。金価格はロンドン市場の価格(ドル/トロイオンス)
後述する「本資料に関してご留意いただきたい事項」および「お取引にあたっての手数料等およびリスクについて」を必ずご覧ください。
本資料に関してご留意いただきたい事項
●本資料は、投資環境に関する参考情報の提供を目的としてきらぼしライフデザイン証券が作成したご参考資料です。個別商品の勧誘を目的としたものではありません。
●本資料は市場全般の推奨や証券市場等の動向の上昇または下落を示唆するものではありません。当資料は信頼できると考えられる情報に基づいて作成しておりますが、情報の正確性、完全性を保証するものではありません。また、きらぼしライフデザイン証券の許諾なしに本資料の一部あるいは全部を転載することを禁止します。
●本資料の記載事項は当資料作成時またはそれ以前のものであり、事前の連絡なしに変更されることがあります。
●本資料中のいかなる内容も将来の運用成果または投資収益を示唆ないし保証するものではありません。投資に関する決定は、お客さまご自身でご判断されるようお願いいたします。
●日経平均株価および日経平均ボラティリティー・インデックスは日本経済新聞社の著作物です。
●TOPIX指数値及び東証リート指数に係る標章又は商標は、株式会社JPX総研又は株式会社JPX総研の関連会社の知的財産です。
●NYダウおよびSP500指数に関する著作権や商標などのすべての権利は、S&Pダウ・ジョーンズ・インデックス社に帰属します。
お取引にあたっての手数料等およびリスクについて
手数料等およびリスクについて
●株式等の売買等にあたっては、国内委託取引を行なう場合、約定代金に対して最大1.2100%(但し、最低2,750 円)の委託手数料(税込)が必要となります。また、外国株式等の外国取引にあたっては約定代金に対して最大1.430%の国内取次手数料(税込)に加え、現地情勢等に応じて決定される現地手数料および税金等が必要となります。
●株式等の売買等にあたっては、価格等の変動(裏付け資産の価格や収益力の変動を含みます)による損失が生じるおそれがあります。また、外国株式等の売買等にあたっては価格変動のほかに為替相場の変動等による損失が生じるおそれがあります。
●債券を募集・売出し等により、又は当社との相対取引により売買する場合は、その対価(購入対価・売却対価)のみを受払いいただきます。円貨建て債券は、金利水準の変動等により価格が上下し、損失が生じるおそれがあります。外貨建て債券は、金利水準の変動に加え、為替相場の変動等により損失が生じるおそれがあります。また、債券の発行者または元利金の支払いを保証する者の財務状況等の変化、およびそれらに関する外部評価の変化等により、損失が生じるおそれがあります。
●投資信託のご購入、換金にあたっては各種手数料[購入時手数料(申込金額の最大3.30%(税込))+信託報酬(純資産総額に対して最大年率2.42%(税込))+信託財産留保額(換金時の基準価額の最大0.50%)]等がかかります。また、これらの手数料等とは別に監査報酬、有価証券売買手数料などのその他費用等(運用状況等により変動しますので、事前に料率、上限額を示すことができません。)を毎年、信託財産を通じてご負担いただきます。お客さまにご負担いただく手数料等はこれらを合算した金額となります。
●投資信託の基準価額は、組入有価証券(国内外の株式・債券・不動産投資信託等)などの値動きに連動し運用実績により基準価額が変動するため、お受取り金額が投資元本を割り込むリスクがあります。主なリスクとしては、価格変動リスク・為替変動リスク・信用リスク・その他のリスクなどがあります。
ご投資にあたっての留意点
●商品毎に手数料等およびリスクは異なりますので、上場有価証券等書面、契約締結前交付書面、目論見書、等をよくお読みください。